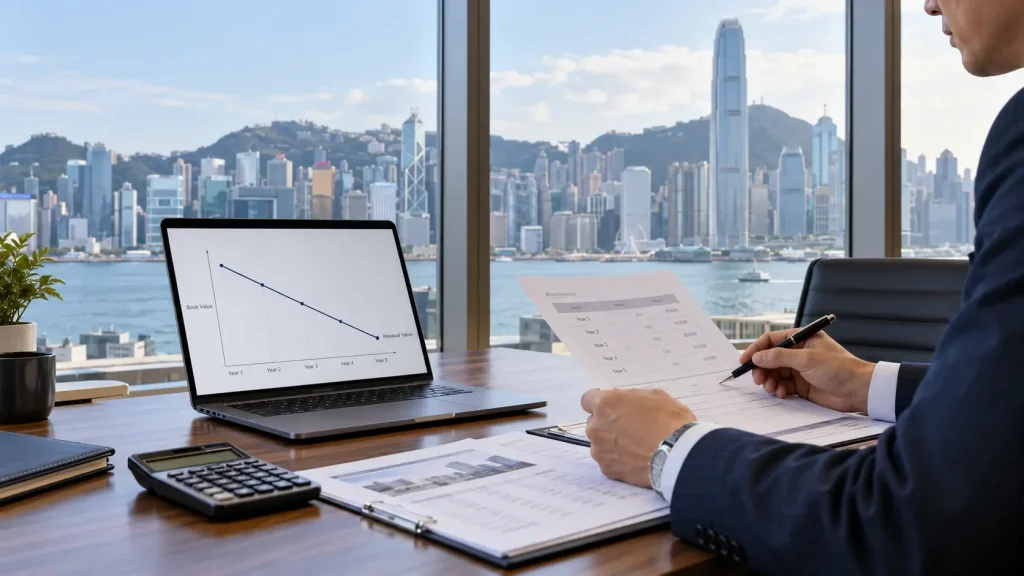
具有有限可使用年期的固定資產,會透過在企業預計使用資產的期間,有系統地分配其可折舊金額來計提折舊。折舊會影響呈報利潤,但不一定反映資產市值的變動。直線折舊法是最簡單及最廣泛使用的方法。
為何折舊對香港中小企的帳目十分重要
把資產成本分配至其可使用年期,比在購入時立即把全部金額列作開支,更能準確反映盈利能力。固定資產折舊會同時出現在法定帳目及管理報告中。除了負責編製年結數字的會計師,企業東主、董事及簿記員都應了解折舊。
了解直線折舊法
直線法會在資產可使用年期的每一年,於損益表確認相同金額的折舊。單線折舊只是同一方法的另一個名稱。這種平均而且可預測的折舊開支,正是它與前期確認較高折舊的方法之間的主要分別。
直線法背後的折舊公式
核心折舊公式是:(成本-剩餘價值)÷可使用年期。計算步驟如下:
- 確定資產的總成本,包括購買價、運送費及安裝費。
- 估計剩餘價值,即資產可使用年期結束後出售時,預計可收取的金額。
- 根據資產預計可為企業帶來經濟利益的年期,確定其可使用年期。
- 從總成本扣除剩餘價值,計算可折舊金額。
- 以可折舊金額除以可使用年期,計算年度折舊開支。
你亦可使用 Excel 內置的 SLN 函數。只需輸入相同的三項資料,便可自動完成計算。
香港公司的成本基礎、剩餘價值及可使用年期
資產成本包括購買價、關稅、運費及安裝費。剩餘價值或殘值應根據實際情況估算,而不應直接假設為零。企業亦應根據 HKAS 16 合理釐定可使用年期,而不是直接套用通用表格。
直線折舊法的實際計算例子
價值港幣 300,000 元的辦公室傢具及裝修,如果剩餘價值為港幣 0 元,可使用年期為六年,每年折舊便是港幣 50,000 元。一輛成本為港幣 400,000 元的公司客貨車,如果剩餘價值為港幣 40,000 元,可使用年期為六年,每年折舊便是港幣 60,000 元。電腦及資訊科技設備的可使用年期通常較短。如果資產在年中購入,折舊開支便需要按該年度的使用期間計算。
在會計系統中記錄直線折舊
每月或年結時的會計分錄會借記折舊開支,並貸記累計折舊。備存一份能通過核數審查的固定資產登記冊,並配合符合 HKFRS 的會計軟件持續更新,可在核數師審核時節省不少時間。在新增或出售資產,以及更改可使用年期時立即更新記錄,而不是在年結時重新整理整份登記冊,才能讓折舊表每年保持可供核數的狀態。
財務報告折舊與香港利得稅的分別
根據 HKAS 16 計算的帳面折舊,在計算香港利得稅時不可扣除。稅務局會就合資格機械及工業裝置,在購買年度提供成本 60% 的初期免稅額,並根據資產類別,按遞減價值以 10%、20% 或 30% 計算每年免稅額。資產最終出售時,亦可能產生結餘課稅或結餘免稅額。某些合資格資本開支,包括指定電腦硬件及軟件、環保車輛和環保機械,可即時獲得 100% 扣除。這一點是許多海外指南完全沒有提及的。
遞延稅項:連接帳目與稅務計算
由於帳面折舊與稅務局折舊免稅額採用不同的計算方法,因此會產生遞延稅項背後的暫時性差異。我們的遞延稅項指南對此有完整說明。
直線法與其他資產折舊方法的比較
直線法會平均分配成本,但其他方法可能更適合不同類型的資產。例如,餘額遞減法及雙倍餘額遞減法會在資產使用初期確認較高的折舊,適合在早期迅速損耗價值的資產。生產單位法則根據實際使用量而不是時間計算折舊,因此適合產量不固定的機械。
何時適合使用直線折舊法
價值穩定下降的資產,例如傢具及裝修,適合使用平均折舊開支。價值迅速下降的資產,例如部分資訊科技設備,則可能更適合使用加速折舊法。企業應先考慮資產類型及財務報告需要,再決定採用哪種方法。保持一致亦很重要。如果同一類資產每年轉換不同的折舊方法,閱讀帳目的人便更難比較不同期間的數字。
常見問題
香港利得稅接受直線折舊法嗎?
帳面折舊本身不能用作稅務扣除。計算利得稅時,只能使用稅務局訂明的折舊免稅額。
哪些資產可以計提折舊,哪些資產不可以?
具有有限可使用年期的物業、廠房及設備,在可供使用時開始計提折舊。土地一般不會計提折舊。
折舊會減少公司的現金,還是只會影響呈報利潤?
折舊是一項非現金開支,只會影響呈報利潤,不會減少現金。
我日後可以更改折舊方法或修訂資產的可使用年期嗎?
可以,但公司應在帳目中披露相關變更及原因。
中小企東主應自行處理折舊,還是交由會計師處理?
會計師可協助確保折舊數字能通過核數審查,並符合稅務局的規則。