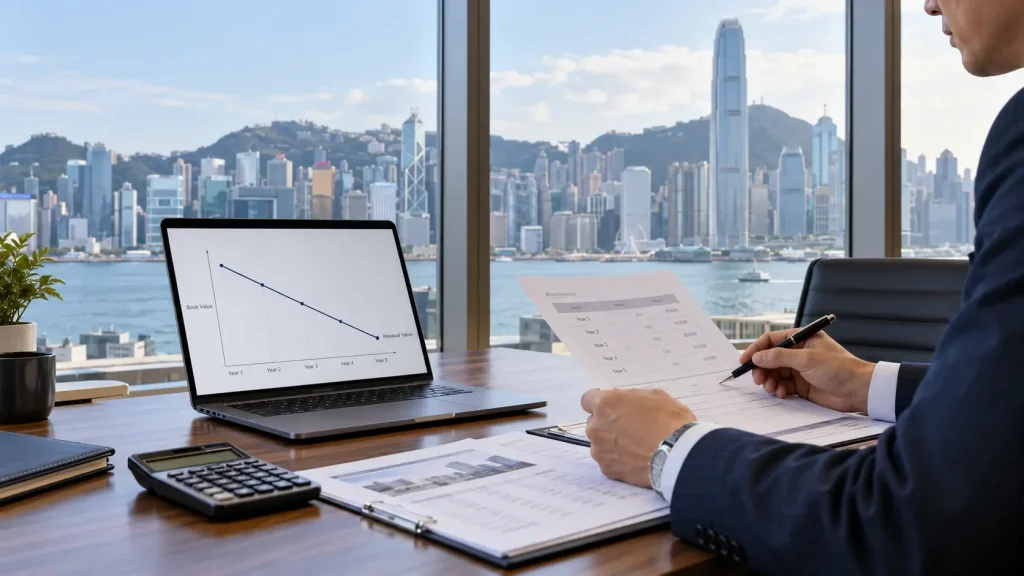
具有有限可使用年期的固定资产,会透过在企业预计使用资产的期间,有系统地分配其可折旧金额来计提折旧。折旧会影响呈报利润,但不一定反映资产市值的变动。直线折旧法是最简单及最广泛使用的方法。
为何折旧对香港中小企的帐目十分重要
把资产成本分配至其可使用年期,比在购入时立即把全部金额列作开支,更能准确反映盈利能力。固定资产折旧会同时出现在法定帐目及管理报告中。除了负责编制年结数字的会计师,企业东主、董事及簿记员都应了解折旧。
了解直线折旧法
直线法会在资产可使用年期的每一年,于损益表确认相同金额的折旧。单线折旧只是同一方法的另一个名称。这种平均而且可预测的折旧开支,正是它与前期确认较高折旧的方法之间的主要分别。
直线法背后的折旧公式
核心折旧公式是:(成本-剩余价值)÷可使用年期。计算步骤如下:
- 确定资产的总成本,包括购买价、运送费及安装费。
- 估计剩余价值,即资产可使用年期结束后出售时,预计可收取的金额。
- 根据资产预计可为企业带来经济利益的年期,确定其可使用年期。
- 从总成本扣除剩余价值,计算可折旧金额。
- 以可折旧金额除以可使用年期,计算年度折旧开支。
你亦可使用Excel 内置的SLN 函数。只需输入相同的三项资料,便可自动完成计算。
香港公司的成本基础、剩余价值及可使用年期
资产成本包括购买价、关税、运费及安装费。剩余价值或残值应根据实际情况估算,而不应直接假设为零。企业亦应根据HKAS 16 合理厘定可使用年期,而不是直接套用通用表格。
直线折旧法的实际计算例子
价值港币300,000 元的办公室家具及装修,如果剩余价值为港币0 元,可使用年期为六年,每年折旧便是港币50,000 元。一辆成本为港币400,000 元的公司客货车,如果剩余价值为港币40,000 元,可使用年期为六年,每年折旧便是港币60,000 元。电脑及资讯科技设备的可使用年期通常较短。如果资产在年中购入,折旧开支便需要按该年度的使用期间计算。
在会计系统中记录直线折旧
每月或年结时的会计分录会借记折旧开支,并贷记累计折旧。备存一份能通过核数审查的固定资产登记册,并配合符合HKFRS 的会计软件持续更新,可在核数师审核时节省不少时间。在新增或出售资产,以及更改可使用年期时立即更新记录,而不是在年结时重新整理整份登记册,才能让折旧表每年保持可供核数的状态。
财务报告折旧与香港利得税的分别
根据HKAS 16 计算的帐面折旧,在计算香港利得税时不可扣除。税务局会就合资格机械及工业装置,在购买年度提供成本60% 的初期免税额,并根据资产类别,按递减价值以10%、20% 或30% 计算每年免税额。资产最终出售时,亦可能产生结余课税或结余免税额。某些合资格资本开支,包括指定电脑硬件及软件、环保车辆和环保机械,可即时获得100% 扣除。这一点是许多海外指南完全没有提及的。
递延税项:连接帐目与税务计算
由于帐面折旧与税务局折旧免税额采用不同的计算方法,因此会产生递延税项背后的暂时性差异。我们的递延税项指南对此有完整说明。
直线法与其他资产折旧方法的比较
直线法会平均分配成本,但其他方法可能更适合不同类型的资产。例如,余额递减法及双倍余额递减法会在资产使用初期确认较高的折旧,适合在早期迅速损耗价值的资产。生产单位法则根据实际使用量而不是时间计算折旧,因此适合产量不固定的机械。
何时适合使用直线折旧法
价值稳定下降的资产,例如家具及装修,适合使用平均折旧开支。价值迅速下降的资产,例如部分资讯科技设备,则可能更适合使用加速折旧法。企业应先考虑资产类型及财务报告需要,再决定采用哪种方法。保持一致亦很重要。如果同一类资产每年转换不同的折旧方法,阅读帐目的人便更难比较不同期间的数字。
常见问题
香港利得税接受直线折旧法吗?
帐面折旧本身不能用作税务扣除。计算利得税时,只能使用税务局订明的折旧免税额。
哪些资产可以计提折旧,哪些资产不可以?
具有有限可使用年期的物业、厂房及设备,在可供使用时开始计提折旧。土地一般不会计提折旧。
折旧会减少公司的现金,还是只会影响呈报利润?
折旧是一项非现金开支,只会影响呈报利润,不会减少现金。
我日后可以更改折旧方法或修订资产的可使用年期吗?
可以,但公司应在帐目中披露相关变更及原因。
中小企东主应自行处理折旧,还是交由会计师处理?
会计师可协助确保折旧数字能通过核数审查,并符合税务局的规则。