香港审计与税务服务

NOVA提供专业的公司审计及报税服务,协助企业完成法定审计程序, 确保贵公司营运完全符合香港的监管要求,保证您的业务顺利运作。

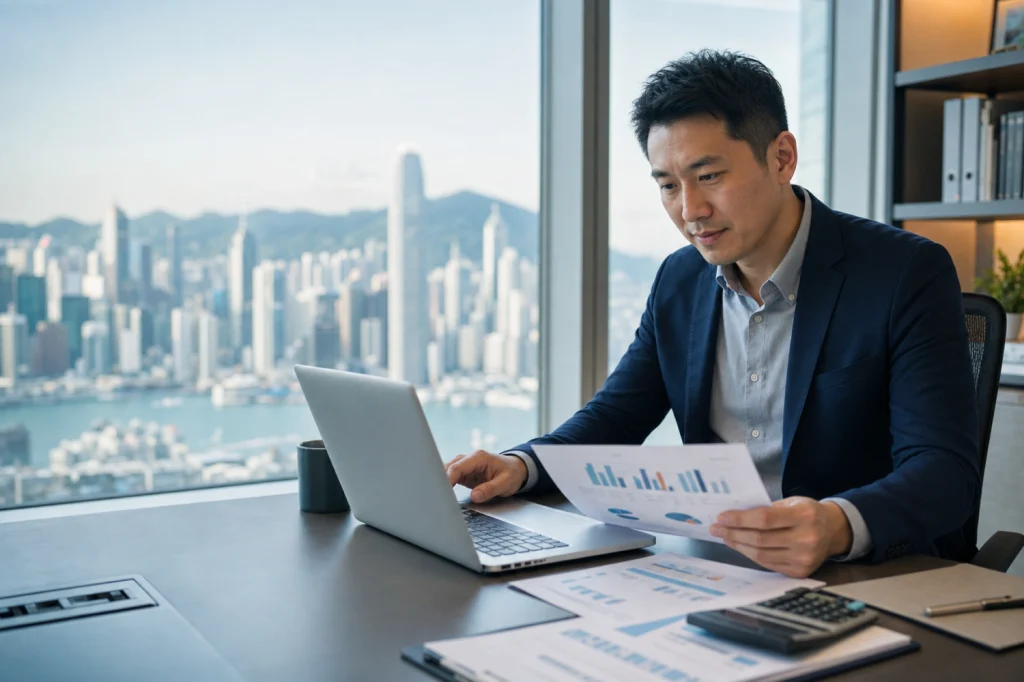
asian discussing on a table with paper documents
获全球超过3,000+间著名企业所信赖

NOVA 审计与税务 服务 包括?

法定审计、专项审计及其他核数服务

审计、核数工作有时令人望而生畏,这正是您需要NOVA专业团队协助的原因。我们的审计团队致力为您提供符合香港会计师公会准则的审计报告,并准确评估与识别潜在的财务风险与内部控制问题。
审计与税务
working on project with laptop

法定审计、项目审计与其他杂务

审计、核数工作有时令人望而生畏,这正是为何您需要NOVA专业团队的服务的原因。我们的审计团队为您提供符合审计准则的报告,评估与识别风险与内部问题。

香港税务呈报及计算

让我们专业的审计及税务专家团队,为您计算及呈报税项,确保呈报的数据准确、合规与直接。

business contract signing
closeup of woman hands counting on calculator

税务流程

NOVA 提供简化报税流程,确保您的报税符合不断改变的香港法例要求,并提供具价值的策略意见,助您提升业务增长。

伙拍NOVA 合作相当简易

NOVA的审计及税务服务专门为业务繁忙的企业家而设,让您可更专注于重要的工作上。

1

立即获取报价

与您的客户关系经理联络,NOVA 将根据您所提供的资料为您提供所需的服务报价

getting started with phone call
2

提交文件供审计及尽职调查

审计业务确认及尽职调查完成后,NOVA 将向您收取所有必要的文件,并开始审计程序。

prepare documents
3

审计程序与制作报告

NOVA 的专业审计团队将按照规定的时间表来完成审计程序。

findings with table and chart
4

NOVA 会处理审计报告及报税表

NOVA 的团队将准备审计报告,获得董事签署,并为您向税务局提交计算税项及报税表。

airplane flying

审计(核数)与公司会计报税服务有什么区别?

会计的主要工作是将公司所有的文件、单据和财务资料,完整准确地输入会计系统,并整理成财务报表,反映企业的经营状况。而审计(核数)则是在会计工作完成后,由独立的专业会计师进行抽查、验证和核实,确保所有会计记录和财务报表的真实性和准确性。

审计与税务

核数报告用途

审计的目的是确认公司的财务管理和报表是否符合香港会计师公会的专业标准及《公司条例》的法规要求,保障企业合规经营。审计报告的作用十分广泛。对上市公司来说,经审计的财务报告能提升投资者信心,协助他们作出明智的投资决定。非政府机构和学校等需向资助方或政府提交审计报告,以证明资金用得其所,维持资助和公众信任。业主立案法团也需每年向业主大会提交审计报告,确保物业管理和财务运作的透明合规。

为什么选择 NOVA?

NOVA 为超过2000间不同规模与行业的企业提供强大支援,当中包括大型商场、初创科企、跨国公司、餐饮业及零售连锁企业。

NOVA 审计与税务服务价格参考表

以下为市场常见的收费参考范围(仅供参考,实际收费以 NOVA 最终报价为准):
服务类型
适用公司类型 / 规模参考
参考费用范围(港币)
包含主要内容
备注
年度审计(法定审计)
不活跃 / 休眠公司(无交易)
$2,880 起
基本审计程序、无活跃财务报表、出具审计意见、提交税务局
适用于无运营公司,需提供休眠声明;费用最低但仍需合规。
年度审计(法定审计)
小型企业(年营业额 ≤ $100万)
$5,500 起
完整审计、风险评估、财务报表验证、利得税报税表附上审计报告
最常见中小企业范围,视交易宗数及文件齐全度调整。
年度审计(法定审计)
中型企业(年营业额 $100万 – $500万)
$8,500 起
详细审计、内部控制评估、合规检查、税务优化建议
包括离岸豁免申请或政府资助审计时费用较高。
年度审计(法定审计)
大型 / 复杂业务企业
$20,000 起
全面审计、多层次风险分析、集团审计(如适用)、专项审计
视国际交易、子公司或特殊行业而定。
利得税报税服务
基本报税(附审计报告)
$2,500 起
填写BIR51/52/54、利得税计算、提交税务局、基本税务安排
不包括审计;若需离岸豁免或税务居民证明,费用另计。
雇主报税服务
雇主报税表(BIR56A/56B)
$2,000 起
准备及提交雇主报税表、员工薪酬申报
视员工人数而定。
税务咨询及安排
境外利润豁免申请、税务居民证明书
个案报价
税务规划、豁免申请、税务争议处理
按个案复杂度报价。
政府资助 / 业主立案法团审计
特定审计项目
个案报价
政府资助审计、业主立案法团年度审计
需额外安排现场审核,费用另议。

我们的客户怎么说

常见问题

According to the Hong Kong Company Ordinance, all companies incorporated in Hong Kong are required to appoint an auditor for each financial year. Further, the audit report is one of the reporting documents the directors of a company must produce for the annual general meeting.

Generally, all companies have to submit the first profits tax return and audit report to IRD within three months after the issue date of the first profits tax return.

If companies set the year-end date as 31st Dec or 31st March, they can apply for a block extension from the second financial year. If companies set the year-end date as 31st Dec and apply for the block extension, they can submit the profits tax return and audit report on 15th Aug. If companies set the year-end date as 31st Mar and apply for the block extension, they can submit the profits tax return and audit report on 15th Nov.

New companies are free to set any date within 18 months after registration under the Hong Kong accounting standards and the Company Ordinance. If companies set the year-end date as 31st Dec or 31st March, they can apply for a block extension from the second financial year and can submit the profits tax return and audit report later.

Audit fees depend on the estimated time involved in completing the audit engagement. Also, the auditor will consider the professional risk and exposure they generate by issuing an opinion.

We normally take three or four months to accomplish the audit once we receive payment and the needed documents (due diligence documents and accounting documents).

According to the Company Ordinance, a company is required to perform the audit and present the audit report to its AGM annually, regardless of its profit amounts or inactive status.

根據《公司條例》,香港有限公司一般需要委任核數師,並每年提交經審計的財務報表,以確保公司財務狀況的透明度。

香港有限公司在收到稅務局(IRD)發出的利得稅報稅表時,須連同經審計的財務報表一併提交。因此,多數公司每年都需要完成審計程序並提交審計報告。

一般申報期限如下:

  • 首份利得稅報稅表:公司成立後約18個月 會收到首份利得稅報稅表,通常需於 1 個月內提交。如委任稅務代表,申報期限一般可延長至3個月。
  • 續份利得稅報稅表:稅務局通常於每年 4月發出續份報稅表,公司需於 1 個月內提交(一般為5月2日前)。

根據香港財務報告準則及公司條例,新公司在註冊後18個月內可自行選擇財政年度年結日,如果公司以12月31日或3月31日為年結,他們可以在第二個財政年度開始時申請延期提交報稅表,以延遲呈交報稅表及審計報告的期限。

根據預計完成審計工作所需時間,將會決定審計費用;此外,核數師亦會考量發表意見所承擔的專業風險,而釐定收費。

當NOVA 收到費用及所需文件(包括盡職調查及會計文件)後,我們將會在3-4個月內完成審計

即使公司沒有盈利或交易,只要仍屬活躍公司,一般仍需完成年度審計並於周年股東大會上向股東匯報審計報告。除非正式申請成為不活動公司並獲豁免,否則仍需履行審計義務。

根据香港公司条例,所有于香港注册的公司均须于每个财政年度委任核数师,并于周年股东大会上提交审计报告,以确保公司于该财政年度中,财务状况的透明度。

香港有限公司在收到稅務局(IRD)發出的利得稅報稅表時,須連同經審計的財務報表一併提交。因此,多數公司每年都需要完成審計程序並提交審計報告。

一般申報期限如下:

  • 首份利得稅報稅表:公司成立後約18個月 會收到首份利得稅報稅表,通常需於 1 個月內提交。如委任稅務代表,申報期限一般可延長至3個月。
  • 續份利得稅報稅表:稅務局通常於每年 4月發出續份報稅表,公司需於 1 個月內提交(一般為5月2日前)。

根据香港财务报告准则及公司条例,新公司在注册后18个月内可自行选择财政年度年结日,如果公司以12月31日或3月31日为年结,他们可以在第二个财政年度开始时申请延期提交报税表,以延迟呈交报税表及审计报告的期限。

根据预计完成审计工作所需时间,将会决定审计费用;此外,核数师亦会考量发表意见所承担的专业风险,而厘定收费。

当NOVA 收到费用及所需文件(包括尽职调查及会计文件)后,我们将会在3-4个月内完成审计。

即使公司没有盈利或交易,只要仍属活跃公司,一般仍需完成年度审计,并于周年股东大会上向股东汇报审计报告。除非正式申请成为不活动公司并获豁免,否则仍需履行审计义务。

Couldn’t find the answer you need about Hong Kong audit and tax services? Schedule a call with us.

找不到你需要的答案? 請按此聯絡我們的幫助中心

找不到你需要的答案? 请按此联络我们的帮助中心

The Company Ordinance does NOT restrict a company’s year-end date. In other words, the directors are free to determine the year-end date. Normally, most Hong Kong companies choose either 31 March or 31 December as their year-end date.

The three main types of taxes levied under the Inland Revenue Ordinance (IRO) are profits tax, salaries tax, and property tax.

Persons, including corporations, partnerships, trustees, and bodies of persons carrying on any trade, profession, or business in Hong Kong, are subject to tax on all profits (excluding profits arising from the sale of capital assets) arising in or derived from Hong Kong from any trade, profession, or business. Therefore, no distinction is made between residents and non-residents. A resident may, therefore, derive profits from abroad without paying tax; conversely, a non-resident may be taxed on profits made in Hong Kong. Whether a business is carried on in Hong Kong and whether profits are derived from Hong Kong is largely a matter of fact; however, some guidance on the principles applied can be found in cases that have been considered by the Hong Kong Courts and the Privy Council. No tax is levied on profits arising abroad, even if they are remitted to Hong Kong.

If a person sells his flat or any property as part of a profit-making scheme, it will be regarded as a business, and he is required to pay tax on any profit he may make.

1) Simple tax system
2) Territorial source concept
3) No tax on dividends
4) No sales tax, consumption tax, or value-added tax
5) No withholding tax on dividends and interests
6) No capital gains tax
7) No estate duty

The statutory tax rate is 16.5% for corporations and 15% for unincorporated businesses. A two-tiered profits tax rates regime applies 8.25% for corporations (7.5% for unincorporated businesses) on the first HKD 2 million of assessable profits and 16.5% for corporations (15% for unincorporated businesses) on the remainder of assessable profits.

In consideration of whether a company is carrying on a business in Hong Kong, the IRD applies “Six Badges of Trade” as follows:

1) Profit-seeking motive at the time of acquisition
2) Subject matter of the disposed commodity
3) Length of ownership
4) Frequency of similar transactions
5) Supplementary work done on the property
6) Circumstances leading to the disposal

Generally, the profits tax return and any required supplementary forms should be filed within one month from the date of issue. The compliance date of submission is specified on page one of the profits tax return. In the case of a newly incorporated company, the IRD usually allows the taxpayer to spend more time preparing the profits tax return and any required supplementary forms, which should be filed within three months from the date of issue. A block extension scheme may be applied to certain companies when their conditions fit the IRD-stated requirement. For details, please consult our relationship manager.

A Hong Kong company is liable for profits tax if certain conditions are fulfilled, as stated in the Inland Revenue Ordinance (Chapter 112).

公司條例並無限制公司的年結日為哪日,董事可自由決定年結日。一般而言,大部分香港公司會選擇3月31日或12月31日作為年結日

稅務局主要徵收三種稅,包括利得稅、薪俸稅及物業稅。

任何人士,包括法團、合夥業務、受託人或團體,在香港經營行業、專業或業務而從該行業、專業或業務獲得於香港產生或得自香港的應評税利潤(售賣資本資產所得的利潤除外),均須納税。徵税對象並無居港人士或非居港人士的分別。因此,居港人士得自海外的利潤可毋須在香港納税;反過來說,非居港人士如賺取於香港產生的利潤,則須納税。至於業務是否在香港經營及利潤是否得自香港的問題,主要根據事實而定,但所採用的原則可參考在香港法庭及英國樞密院判決的税務案件。於海外產生的利潤,即使將款項匯回香港,亦毋須納税。

要注意,如任何人士出售樓宇或物業,而該收益是屬於營利計劃的一部分,則該人士會被視為經營一項「業務」,並須就任何賺取的利潤納税。

1) 簡單稅制
2) 地域來源徵稅原則
3) 無股息稅
4) 無銷售稅、消費稅或增值稅
5) 不就股息或利息徵收預扣所得稅
6) 無資本增值稅
7) 無遺產稅

法團的法定一般稅率為16.5%,法團以外人士則為15%。而按兩級制稅率計算,對於不超過港幣$200萬元的應評税利潤,法團的稅率為8.25%(法團以外人士為7.5%),對於超過港幣$200萬元的應評税利潤,法團的稅率為16.5%(法團以外人士則為15%)。

為避免兩級制稅率制度被濫用,每一組的關連實體只可以提名一個實體申請兩級制稅率。

稅務局採用「六點營商標記法則」考慮一間公司是否在香港從事業務:

1) 購入物品時是否有追求利潤的動機
2) 出售的物品性質為何
3) 持有物品多久
4) 類似交易的密度
5) 有否為物品加工
6) 售出物品時的情況

一般而言,利得稅報税表及任何所需補充表格應於發出日起一個月內交回稅務局。該提交期限已於利得稅報税表第一頁上註明。對於新登記業務的公司,稅務局通常容許他們在發出日期起三個月內預備報稅表及任何所需補充表格。而符合稅務局要求的公司,可申請整批延期提交報稅表計劃.

詳情請聯絡我們的客戶關係經理。

詳情請聯絡我們的客戶關係經理。

根據《稅務條例》(Cap. 112),若符合特定條件,香港公司將須繳付利得稅。

公司条例并无限制公司的年结日为哪日,董事可自由决定年结日。一般而言,大部分香港公司会选择3月31日或12月31日作为年结日。

税务局主要征收三种税项,包括利得税、薪俸税及物业税。

任何人士,包括法团、合伙业务、受托人或团体,在香港经营行业、专业或业务而从该行业、专业或业务获得于香港产生或得自香港的应评税利润(售卖资本资产所得的利润除外),均须纳税。征税对象并无居港人士或非居港人士的分别。因此,居港人士得自海外的利润可毋须在香港纳税;反过来说,非居港人士如赚取于香港产生的利润,则须纳税。至于业务是否在香港经营及利润是否得自香港的问题,主要根据事实而定,但所采用的原则可参考在香港法庭及英国枢密院判决的税务案件。于海外产生的利润,即使将款项汇回香港,亦毋须纳税。


要注意,如任何人士出售楼宇或物业,而该收益是属于营利计划的一部分,则该人士会被视为经营一项“业务”,并须就任何赚取的利润纳税。

1) 简单税制
2) 地域来源征税原则
3) 无股息税
4) 无销售税、消费税或增值税
5) 不就股息或利息征收预扣所得税
6) 无资本增值税
7) 无遗产税

法团的法定一般税率为16.5%,法团以外人士则为15%。而按两级制税率计算,对于不超过港币$200万元的应评税利润,法团的税率为8.25%(法团以外人士为7.5%),对于超过港币$200万元的应评税利润,法团的税率为16.5%(法团以外人士则为15%)。

为避免两级制税率制度被滥用,每一组的关连实体只可以提名一个实体申请两级制税率。

税务局采用「六点营商标记法则」考虑一间公司是否在香港从事业务:

1) 购入物品时是否有追求利润的动机
2) 出售的物品性质为何
3) 持有物品多久
4) 类似交易的密度
5) 有否为物品加工
6) 售出物品时的情况

一般而言,利得税报税表及任何所需补充表格应于发出日起一个月内交回税务局。该提交期限已于利得税报税表第一页上注明。对于新登记业务的公司,税务局通常容许他们在发出日期起三个月内预备报税表及任何所需补充表格。而符合税务局要求的公司,可申请整批延期提交报税表计划.


详情请联络我们的客户关系经理。

根據《稅務條例》(Cap. 112),若符合特定條件,香港公司將須繳付利得稅。

Couldn’t find the answer you need about Hong Kong audit and tax services? Schedule a call with us.

找不到你需要的答案? 請按此聯絡我們的幫助中心

找不到你需要的答案? 请按此联络我们的帮助中心

NOVA 的客户也在采用这些服务

asian young man consulting with paper document

云人力资源与薪资

NOVA 的云端科技解决方案可以协助您优化人力资源工作流程,提供即时数据,并透过自动化技术减少人为错误。

Why Choose Img3

外包簿记流程

透过云会计工具,NOVA 替您管理帐目、简化据及将重复的工作流程自动化。

Virtual CFO

虚拟财务总监

NOVA 的专业团队可以为您提供最适切的财务总监解决方案,助您自信引领企业增长

相关 文章

我們為您帶來公司更新,業務指南,新聞和報告以及行業最佳實踐 – 所有業務增長的基本工具。